Pilote Budget, gestion dépense
- 120.00 Avis
- 4,0
- Développeur
- Finances & Pédagogie
- Publié
- 22 janv. 2018
Captures d'écran
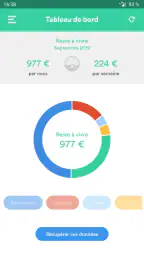
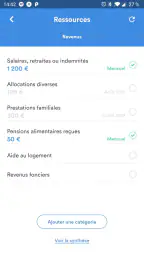
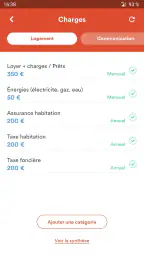
Quand on veut simplement savoir où part son argent, le problème n’est pas toujours le manque de volonté. C’est souvent le temps nécessaire pour noter les dépenses, les classer et comprendre ce qu’elles changent dans le budget du mois. C’est précisément sur ce point que Pilote Budget m’a paru intéressant : l’application de finance personnelle cherche moins à impressionner qu’à rendre les dépenses visibles et compréhensibles. Après l’avoir utilisée, je la vois comme un outil de suivi quotidien destiné aux personnes qui veulent reprendre la main sans transformer leur téléphone en tableur compliqué.
Développée par Finances & Pédagogie, elle est gratuite et sans publicité. Elle appartient à la catégorie des applications financières, avec une approche assez accessible pour convenir à un public très large. Sa note moyenne de 4,0, obtenue auprès d’environ deux cents évaluateurs, montre qu’elle trouve déjà son public, tandis que son installation sur plus de cent mille appareils lui donne une présence réelle parmi les outils de gestion du budget. Elle est proposée pour un public PEGI 3, fonctionne à partir d’Android 7.0 et sa version actuelle est la 1.8.0.
Le vrai intérêt : transformer les dépenses en décisions
La capacité que je retiens surtout est la possibilité de suivre ses dépenses pour mieux comprendre son budget. Dit comme cela, cela peut sembler banal, mais l’effet pratique est important. Une liste de paiements ne sert pas seulement à se souvenir de ce que l’on a acheté : elle permet de voir les habitudes qui se répètent et les petites sorties d’argent qui finissent par peser sur le mois.
Dans mon utilisation, l’intérêt n’était pas de consulter l’application plusieurs fois par jour sans objectif. Le bon réflexe consiste plutôt à l’ouvrir au moment où une dépense vient d’être faite, à l’enregistrer avec suffisamment de précision, puis à regarder l’ensemble après quelques jours. Cette méthode évite de se fier à une impression vague comme « je dépense trop » ou « ce mois-ci devrait passer ». On obtient une vision plus concrète de la situation.
Le point fort de Pilote Budget est de rapprocher le suivi et la réflexion. L’application ne sert pas uniquement de carnet numérique. Elle invite à relier chaque dépense à une organisation générale : les dépenses nécessaires, les achats occasionnels et les habitudes qui méritent peut-être d’être ajustées. Pour quelqu’un qui commence à gérer son argent seul, cette logique est plus utile qu’un affichage rempli de chiffres difficiles à interpréter.
Une approche adaptée à ceux qui veulent commencer simplement
Je la trouve particulièrement pertinente pour une personne qui n’a jamais tenu de budget, qui utilise encore des notes sur papier ou qui vérifie son compte bancaire sans vraiment analyser ses sorties d’argent. Les applications plus ambitieuses proposent souvent des graphiques, des connexions à plusieurs comptes et des automatisations nombreuses. Ces outils peuvent être puissants, mais ils donnent parfois l’impression qu’il faut déjà savoir gérer un budget avant de commencer.
Ici, la démarche est plus directe. On part de la dépense réelle, de ce qui s’est passé dans la journée, puis on construit progressivement une compréhension du mois. Cette progression est utile pour un étudiant, une personne qui emménage seule ou un foyer qui souhaite discuter de ses habitudes financières sans commencer par une feuille de calcul complexe.
Je conseille toutefois de ne pas confondre simplicité et absence de discipline. Même une application bien pensée ne peut pas enregistrer à votre place une dépense oubliée. La qualité du bilan dépend donc de la régularité des saisies. Si vous ne voulez absolument rien noter manuellement et attendez une synchronisation complète avec vos comptes, une application bancaire ou un gestionnaire automatisé vous conviendra probablement mieux.
Comment le suivi fonctionne dans la vie quotidienne
Le fonctionnement le plus efficace repose sur une routine courte. Après un achat, je prends le temps de l’ajouter pendant que le contexte est encore frais. C’est important pour les dépenses en espèces, les petits achats et les paiements qui se ressemblent. Attendre la fin de la semaine augmente le risque de mélanger les montants ou de laisser certaines opérations de côté.
Je recommande aussi de choisir des catégories qui correspondent à votre vie réelle plutôt qu’à une organisation trop détaillée. Si chaque type d’achat reçoit une rubrique différente, la saisie devient pénible et l’analyse perd de son intérêt. À l’inverse, des catégories trop larges cachent les habitudes que l’on veut justement comprendre. Le bon compromis consiste à distinguer les grands postes qui changent réellement les décisions du mois.
Un usage intéressant consiste à séparer les dépenses prévisibles des achats variables. Le loyer, les abonnements ou les factures ne se gèrent pas de la même façon qu’un repas pris à l’extérieur, une sortie ou un achat imprévu. Cette distinction permet de savoir ce qui est déjà engagé et ce qui reste flexible. Elle donne aussi une réponse plus utile à la question « combien puis-je encore dépenser ? » qu’un simple regard sur le solde bancaire.
La saisie régulière offre un autre avantage moins évident : elle révèle les dépenses qui semblent insignifiantes isolément. Un café, un trajet supplémentaire ou un achat rapide ne paraît pas forcément problématique au moment du paiement. En les regardant ensemble, on peut décider de modifier une habitude précise plutôt que de se fixer un objectif irréaliste de réduction générale.
Une méthode simple pour éviter les erreurs de lecture
Je conseille de faire un point à trois moments : après quelques jours, au milieu du mois et juste avant la période suivante. Le premier contrôle sert à vérifier que les catégories utilisées sont cohérentes. Le deuxième permet de corriger le comportement pendant qu’il est encore temps. Le dernier aide à comparer les dépenses prévues avec ce qui s’est vraiment passé.
Cette méthode est plus efficace qu’une consultation unique à la fin du mois. Une fois le mois terminé, l’information reste utile, mais elle ne permet plus d’agir sur les dépenses déjà réalisées. En revanche, un contrôle intermédiaire peut faire apparaître une dérive assez tôt pour décider de reporter un achat ou de réduire une sortie.
Je trouve également utile d’utiliser l’application lors d’un changement de situation : déménagement, début d’études, nouveau travail ou période de revenus irréguliers. Dans ces moments, les anciennes habitudes ne donnent plus forcément une bonne estimation. Le suivi des dépenses réelles devient alors un moyen de reconstruire un budget à partir de faits plutôt que d’hypothèses.
Le meilleur scénario : reprendre le contrôle d’un mois qui déborde
Imaginez une personne qui reçoit son revenu au début du mois et qui remarque, vers la troisième semaine, qu’il reste beaucoup moins d’argent que prévu. Elle ne sait pas exactement pourquoi : les grosses factures sont déjà payées, mais les achats du quotidien se sont accumulés. Avec Pilote Budget, elle peut noter ces dépenses au fil de l’eau et observer les postes qui ont le plus contribué au décalage.
Le bénéfice n’est pas seulement de trouver un responsable. La personne peut ensuite distinguer ce qui était nécessaire de ce qui pouvait être évité, puis adapter les semaines suivantes. Peut-être que les repas pris à l’extérieur sont plus nombreux qu’elle ne le pensait. Peut-être que les petits achats liés aux déplacements se répètent. Peut-être encore qu’une dépense exceptionnelle a été confondue avec une habitude mensuelle. Le suivi rend ces différences visibles.
Dans ce scénario, je ne chercherais pas à atteindre immédiatement un budget parfait. Je commencerais par une seule décision mesurable : réduire un poste variable, prévoir une enveloppe pour les dépenses imprévues ou déplacer un achat non urgent. L’application est plus utile lorsqu’elle sert à prendre une décision concrète que lorsqu’elle devient un tableau que l’on consulte sans rien changer.
Elle peut aussi aider un couple ou une famille à parler d’argent avec des exemples précis. Au lieu de reprocher à l’autre de trop dépenser, on peut regarder ensemble les catégories qui évoluent et décider d’une règle commune. Cette utilisation demande évidemment que chacun accepte de noter les dépenses de façon honnête, mais elle transforme une discussion abstraite en échange plus calme et plus pratique.
Un bon outil pour apprendre, pas seulement pour contrôler
Ce qui m’a semblé intéressant pour les débutants, c’est la dimension pédagogique suggérée par le travail de Finances & Pédagogie. Je ne l’utiliserais pas comme un instrument de culpabilisation. Son intérêt est plutôt de montrer les conséquences des choix ordinaires et d’aider à construire des repères personnels.
Pour un jeune adulte, le suivi peut servir à comprendre la différence entre une dépense fixe et une dépense variable, à anticiper une période plus coûteuse ou à vérifier si un revenu suffit vraiment après les charges courantes. Pour un parent, cela peut également devenir un support concret pour expliquer la notion de budget à un adolescent, sans réduire la conversation à « il faut moins acheter ».
Le détail important est de conserver une marge pour les imprévus. Un budget trop serré paraît satisfaisant sur le papier, mais il devient fragile dès qu’un déplacement, une réparation ou une dépense exceptionnelle survient. Je préfère utiliser les observations de l’application pour prévoir une zone de souplesse plutôt que pour supprimer toute dépense agréable.
Les compromis à accepter avant de l’adopter
La première limite est liée à la saisie manuelle. Elle donne une vision plus réfléchie des dépenses, mais elle demande une habitude. Si vous payez souvent par carte et que vous voulez que chaque opération soit récupérée automatiquement, le processus peut vous sembler moins pratique qu’une solution connectée à votre banque. Pilote Budget convient davantage à quelqu’un qui accepte de participer au suivi qu’à une personne qui veut une gestion entièrement passive.
Cette contrainte peut pourtant devenir une qualité. Le fait d’enregistrer une dépense oblige à la remarquer. Une synchronisation automatique est confortable, mais elle peut aussi laisser les opérations s’accumuler dans une liste que l’on ne consulte jamais. Avec une saisie volontaire, chaque achat devient une occasion de vérifier sa place dans le budget. Le choix dépend donc de votre objectif : gagner du temps ou renforcer votre attention.
La deuxième limite concerne les utilisateurs qui cherchent une analyse financière très poussée. Les personnes qui gèrent plusieurs comptes, des investissements, des remboursements partagés ou des revenus irréguliers auront peut-être besoin d’un outil spécialisé. Dans ce cas, un logiciel de budget plus complet ou un tableur personnalisé peut offrir davantage de contrôle, au prix d’une configuration plus longue.
Je ne choisirais pas non plus cette application si votre priorité est de suivre automatiquement des objectifs complexes ou de centraliser toute votre vie financière dans un seul tableau. Son intérêt se situe plutôt dans la compréhension des dépenses et dans la construction d’une routine. Elle n’a pas besoin de tout faire pour être utile, mais il faut l’adopter pour ce qu’elle cherche réellement à accomplir.
La comparaison avec l’application bancaire est assez claire. L’outil de la banque est excellent pour vérifier le solde et retrouver les opérations, mais il ne pousse pas toujours à analyser les habitudes. Pilote Budget ajoute une démarche de classement et de réflexion. À l’inverse, l’application bancaire reste plus immédiate pour confirmer qu’un paiement est passé ou pour consulter un compte sans recopier les informations.
Face au tableur, le choix dépend de votre patience. Un tableur permet de créer exactement les colonnes et les formules souhaitées, mais il demande une organisation personnelle et peut devenir difficile à maintenir sur un téléphone. Pilote Budget est moins flexible, mais plus facile à intégrer dans une routine quotidienne si vous voulez surtout suivre les dépenses sans concevoir votre propre système.
Ce que je ferais pour en tirer davantage
Je commencerais par une période d’observation plutôt que par un objectif de restriction. Pendant quelques jours, je noterais tout, y compris les petites dépenses, afin de comprendre le fonctionnement réel du foyer. Ensuite, je regrouperais les postes qui se ressemblent et je choisirais seulement une ou deux habitudes à modifier.
Je garderais aussi une catégorie destinée aux dépenses exceptionnelles. Sans elle, un achat rare peut fausser la perception du mois et donner l’impression qu’une habitude coûte plus qu’elle ne coûte réellement. À l’inverse, il ne faut pas utiliser cette rubrique pour cacher les achats répétés. Si une dépense revient souvent, elle mérite d’être visible dans sa propre catégorie.
Enfin, je ferais une copie mentale du budget avant une période particulière : vacances, rentrée, fêtes ou déménagement. Le but n’est pas de prévoir chaque centime, mais de reconnaître que le mois ne ressemblera pas au précédent. Cette anticipation évite de comparer injustement une période exceptionnelle avec un mois ordinaire.
À qui l’application apporte le plus
À mon avis, Pilote Budget s’adresse d’abord aux personnes qui veulent une méthode claire pour commencer. Elle est gratuite, sans publicité et accessible à partir d’une version relativement ancienne d’Android, ce qui facilite son adoption sur des appareils qui ne sont pas récents. Son classement PEGI 3 confirme aussi qu’elle vise un usage grand public plutôt qu’un public financier spécialisé.
Elle peut convenir à un étudiant qui découvre les charges régulières, à une personne qui souhaite réduire les fins de mois difficiles ou à un couple qui veut mieux répartir ses dépenses. Elle est également intéressante pour quelqu’un qui a déjà essayé un tableur mais qui a abandonné parce que la maintenance prenait trop de temps. Dans ces cas, la valeur vient de la régularité et de la lisibilité, pas d’un grand nombre d’options.
Je la recommanderais moins à un utilisateur expérimenté qui veut gérer des placements, plusieurs devises, des comptes professionnels ou des automatisations élaborées. Ce profil gagnera probablement à choisir un outil plus spécialisé. De même, si vous savez que vous ne saisirez jamais vos dépenses, mieux vaut vous tourner vers une solution qui récupère automatiquement les transactions, même si elle offre moins de recul pédagogique.
Le fait que l’application soit gratuite enlève une barrière importante pour essayer une nouvelle méthode. Je conseille néanmoins de lui donner une vraie période d’adaptation : quelques jours ne suffisent pas toujours pour voir les habitudes récurrentes. Le suivi devient parlant quand il couvre assez de situations différentes, notamment les journées ordinaires, les sorties et les dépenses imprévues.
Après cette utilisation, mon avis est positif, mais ciblé. Pilote Budget n’est pas l’outil universel pour toute la gestion financière. C’est une application de suivi des dépenses qui prend son sens lorsque l’on veut observer ses choix, comprendre les écarts et agir avant que le mois ne soit terminé. Son approche demande une participation régulière, mais cette contrainte peut justement créer une meilleure conscience de l’argent dépensé.
Si vous cherchez une solution gratuite, sans publicité, simple à intégrer dans une routine et suffisamment pédagogique pour faire vos premiers pas, je pense qu’elle mérite un essai. Si vous attendez une synchronisation bancaire complète ou une gestion financière sophistiquée, je regarderais plutôt du côté d’une alternative spécialisée. Pour tous les autres, son meilleur usage reste très concret : noter, regarder, décider, puis vérifier si la décision a réellement changé le mois suivant.
Points forts
- Suivi des dépenses simple et rapide au quotidien.
- Catégorisation claire pour mieux comprendre ses habitudes financières.
- Aide à respecter un budget grâce à une vue d’ensemble pratique.
- Interface adaptée aux utilisateurs qui recherchent la simplicité.
- Permet de garder un œil sur ses finances sans outils complexes.
Limitations
- Certaines fonctions peuvent nécessiter une saisie manuelle régulière.
- Les options d’analyse avancée peuvent être limitées.
- La personnalisation des catégories pourrait être plus poussée.
- Une synchronisation bancaire automatique n’est pas forcément disponible.
- L’application peut sembler basique aux utilisateurs expérimentés.
Questions Fréquemment Posées
Qu’est-ce que Pilote Budget, gestion dépense et à qui s’adresse cette application ?
Pilote Budget, gestion dépense est une application conçue pour aider à suivre son budget au quotidien. Elle permet généralement d’enregistrer les revenus, les dépenses et les opérations récurrentes afin d’avoir une meilleure vision de sa situation financière. Elle peut convenir aux étudiants, aux familles ou à toute personne souhaitant mieux contrôler ses dépenses, identifier les postes les plus coûteux et éviter les mauvaises surprises en fin de mois.
Comment enregistrer et organiser ses dépenses dans Pilote Budget ?
L’application repose sur un suivi régulier des opérations. Après avoir créé ou sélectionné une catégorie, l’utilisateur peut saisir le montant, la date et éventuellement une description de la dépense. Cette organisation facilite le classement des achats comme l’alimentation, le logement, les transports ou les loisirs. Pour obtenir des résultats fiables, il est conseillé d’enregistrer les dépenses rapidement et de vérifier régulièrement les informations saisies.
Pilote Budget permet-elle de suivre les revenus et de définir un budget mensuel ?
Oui, l’intérêt principal d’un outil de gestion budgétaire est de comparer les revenus aux dépenses sur une période donnée. Pilote Budget peut aider à visualiser le montant disponible, à fixer des limites par catégorie et à suivre l’évolution du budget mensuel. Les fonctions exactes peuvent dépendre de la version installée, mais l’application est surtout utile pour anticiper les dépenses et mieux répartir son argent.
Mes données financières sont-elles protégées dans Pilote Budget ?
Avant d’utiliser Pilote Budget, il est important de consulter sa politique de confidentialité et les autorisations demandées lors de l’installation. Une application de budget peut contenir des informations personnelles sensibles, même si elle ne demande pas directement les identifiants bancaires. Évitez de saisir des données confidentielles inutiles, utilisez le verrouillage de votre téléphone et vérifiez si les informations sont stockées localement ou synchronisées en ligne.
Pilote Budget est-elle gratuite et faut-il une connexion Internet pour l’utiliser ?
La disponibilité des fonctions gratuites, des publicités ou d’éventuels achats intégrés peut varier selon la version Android ou iOS proposée. Il est donc préférable de vérifier la fiche officielle avant le téléchargement. Pour la saisie manuelle des dépenses et la consultation de données déjà enregistrées, une connexion permanente n’est généralement pas indispensable, tandis que certaines sauvegardes, synchronisations ou mises à jour peuvent nécessiter Internet.


